 هزینه فرصت چیست؟ – معرفی فرمول opportunity cost
 هزینه فرصت چیست؟ – معرفی فرمول opportunity cost
هزینه فرصت (opportunity cost) یکی از مفاهیم مهم اقتصادی بوده، که به منفعت ازدسترفته از انتخاب یک دارایی یا موقعیت معاملاتی در برابر گزینههای جایگزین اشاره دارد.
برای مثال، اگر سرمایهگذار 300 میلیون تومان داشته باشد و 180 میلیون تومان را در یک گزینه سرمایهگذاری قرار دهد، بازده بیشتر گزینه جایگزین میتواند نشاندهنده هزینه فرصت سرمایه گذاری باشد.
مدیریت ریسک در فارکس نیز در بررسی هزینه فرصت اهمیت دارد. زیرا مقایسه دو موقعیت فقط بر اساس سود بالقوه نمیتواند تصمیم دقیقی ایجاد کند. سطح ریسک، مدت درگیر بودن سرمایه، نقدشوندگی، کارمزد، اسپرد و احتمال تحقق سناریوی معاملاتی نیز باید در نظر گرفته شوند.
در نتیجه، معاملهای که سود بالقوه بیشتری دارد، لزوماً هزینه فرصت کمتری ایجاد نمیکند [زیرا ممکن است ریسک آن نیز بالاتر باشد]. در معاملات فارکس نیز این مفهوم کاربرد دارد.
معاملهگر ممکن است سرمایه خود را در جفتارز EUR/USD قرار دهد، در حالی که همزمان موقعیتی در GBP/USD یا XAU/USD شرایط متفاوتی داشته باشد.
بنابراین، بررسی سود یک معامله بهتنهایی کافی نیست و باید مشخص شود که در صورت تخصیص سرمایه به گزینه جایگزین، چه بازده یا منفعتی امکان دستیابی وجود داشت.

فرمول opportunity cost چیست؟
 فرمول opportunity cost چیست؟
برای محاسبه ساده هزینه فرصت سرمایه گذاری میتوان بازده گزینه انتخابنشده را با بازده گزینه انتخابشده مقایسه کرد.
هزینه فرصت = بازده بهترین گزینه جایگزین − بازده گزینه انتخابشده
برای مثال، اگر یک سرمایهگذاری بازده 9% داشته باشد و بهترین گزینه جایگزین با شرایط مشابه بتواند 13% بازده ایجاد کند، اختلاف 4 واحد درصدی نشاندهنده هزینه فرصت انتخاب اول است.
با این حال، این فرمول بیشتر برای یک مقایسه ساده کاربرد دارد. در تصمیمهای واقعی باید عواملی مانند ریسک، کارمزد، مدت سرمایهگذاری، نقدشوندگی و احتمال تحقق بازده نیز بررسی شوند.
چه عواملی در محاسبه هزینه فرصت اهمیت دارند؟
برای اینکه مقایسه میان 2 فرصت سرمایهگذاری منطقیتر باشد، بهتر است چند عامل را کنار یکدیگر قرار دهیم.
- بازده مورد انتظار: مقدار سودی که از هر گزینه انتظار میرود؛
- ریسک: احتمال اینکه نتیجه واقعی با پیشبینی متفاوت باشد؛
- افق زمانی: مدت زمانی که سرمایه درگیر خواهد بود؛
- نقدشوندگی: سرعت تبدیل دارایی به وجه نقد؛
- هزینه معامله: کارمزد، اسپرد و سایر هزینههای مستقیم؛
- انعطافپذیری سرمایه: امکان انتقال سریع سرمایه به فرصتهای جدید؛
- احتمال تحقق سود: بازده بالقوه بهتنهایی معیار کافی نیست.
هزینه فرصت سرمایه گذاری در فارکس
 هزینه فرصت سرمایه گذاری در فارکس
در بازار فارکس سرمایهگذار (معاملهگر) با گزینههای مختلفی [مانند جفتارزها، طلا، شاخصها و وجه نقد] روبهرو است. محدود بودن مارجین باعث شده، انتخاب یک موقعیت معاملاتی بتواند روی فرصتهای بعدی اثر بگذارد.
برای مثال، تصور کنید معاملهگر 7000$ سرمایه داشته و بخش زیادی از مارجین خود را در یک معامله EUR/USD درگیر کرده است. اگر معامله برای مدت طولانی بدون حرکت قابل توجه باقی بماند، سرمایه آزاد کمتری برای استفاده از موقعیتهای جدید خواهد داشت.
در این شرایط حتی اگر معامله اولیه در نهایت با سود بسته شود، استفاده طولانی از سرمایه میتواند برای معاملهگر هزینه فرصت سرمایه گذاری ایجاد کرده باشد.
این موضوع در معاملات اهرمی اهمیت بیشتری دارد. زیرا بخشی از سرمایه بهعنوان مارجین درگیر شده و انتخاب یک موقعیت میتواند ظرفیت ورود به معاملات دیگر را محدود کند.
مثال opportunity cost در معاملات فارکس
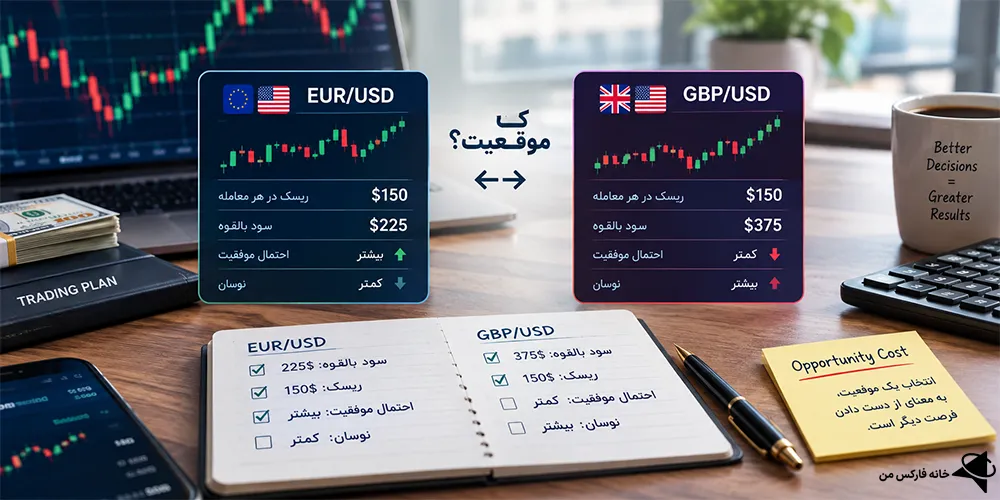
فرض کنید معاملهگر برای 2 موقعیت معاملاتی، ریسک 150$ را در نظر گرفته است. در موقعیت اول، معامله EUR/USD دارای سود بالقوه 225$ است. در موقعیت دوم، معامله GBP/USD میتواند در صورت تحقق سناریوی موردنظر 375$ سود بالقوه ایجاد کند.
اگر معاملهگر فقط امکان انتخاب یکی از این 2 موقعیت را داشته باشد، اختلاف میان فرصتهای بالقوه میتواند در بررسی هزینه فرصت تصمیم مورد توجه قرار گیرد.
با این حال، نباید صرفاً به عدد سود بالقوه توجه کرد. اگر احتمال موفقیت معامله EUR/USD بیشتر باشد یا نوسان GBP/USD بسیار بالاتر باشد، مقایسه ساده سود اسمی نمیتواند تصمیم را بهدرستی توضیح دهد.
تفاوت هزینه فرصت با ریسک و هزینه غرقشده
 تفاوت هزینه فرصت با ریسک و هزینه غرقشده
این 3 مفهوم شباهتهایی دارند اما یکسان نیستند. در ادامه به مقایسه آنها میپردازیم.
| مفهوم | سؤال اصلی | مثال |
| هزینه فرصت | با انتخاب فعلی چه منفعت جایگزینی را از دست دادهام؟ | انتخاب معاملهای با بازده پایینتر |
| ریسک | چه احتمالی وجود دارد که نتیجه با انتظار متفاوت باشد؟ | فعال شدن حد ضرر |
| هزینه غرقشده | چه هزینهای قبلاً پرداخت شده و قابل برگشت نیست؟ | کارمزد پرداختشده |
سوالات متداول
🔸هزینه فرصت سرمایه گذاری چیست؟
🔹ارزش بهترین منفعتی است که به دلیل انتخاب یک گزینه سرمایهگذاری، از گزینه جایگزین خود صرفنظر میکنید.
🔸فرمول هزینه فرصت چیست؟
🔹بهصورت ساده، بازده بهترین گزینه جایگزین منهای بازده گزینه انتخابشده محاسبه میشود.
🔸چرا هزینه فرصت در حساب معاملاتی ثبت نمیشود؟
🔹زیرا این هزینه معمولاً، یک منفعت ازدسترفته و ضمنی بوده و مانند کارمزد یا زیان مستقیم در حساب ثبت نمیشود.


