 معرفی نسبت سورتینو – Sortino Ratio خوب چند است؟
 معرفی نسبت سورتینو – Sortino Ratio خوب چند است؟
نسبت سورتینو (Sortino Ratio) معیاری برای سنجش بازده تعدیلشده با ریسک بوده، که بهجای در نظر گرفتن تمام نوسانات، روی بازدههایی تمرکز میکند که پایینتر از یک سطح مشخص قرار گرفتهاند.
این نسبت یکی از معیارهای مهم برای بررسی عملکرد یک سرمایهگذاری یا استراتژی معاملاتی بوده، که تمرکز آن روی یک سؤال مشخص قرار دارد. یک سیستم معاملاتی در برابر ریسکهای نزولی چه مقدار بازده ایجاد کرده است؟
این شاخص برخلاف معیارهایی که تمام نوسانات بازار را ریسک در نظر میگیرند، فقط حرکتهای نامطلوب را بررسی میکند. به همین دلیل، میتوان از آن برای ارزیابی دقیقتر کیفیت سودآوری یک استراتژی فارکس استفاده کرد.
برای مثال، اگر یک استراتژی معاملاتی در یک دوره 12 ماهه به میانگین بازده 18% برسد و حداقل بازده مورد انتظار معاملهگر 6% باشد، در صورتی که انحراف نزولی آن 8% محاسبه شود، نسبت سورتینو به عدد 1.5 میرسد.
این عدد نشان میدهد استراتژی موردنظر نسبت به سطح بازده هدف، عملکرد مناسبی در برابر ریسک منفی داشته است. اهمیت این شاخص زمانی بیشتر مشخص شده، که 2 سیستم معاملاتی، سود نهایی مشابهی داشته باشند اما میزان افت و بازده منفی آنها متفاوت باشد.
در چنین شرایطی، صرفاً نگاه کردن به سود نهایی نمیتواند مشخص کند کدام سیستم عملکرد مطلوبتری داشته است. نسبت سورتینو با تمرکز روی بخش نزولی بازده، اطلاعات متفاوتی در اختیار معاملهگر قرار میدهد.
این معیار در بررسی استراتژیهای فارکس، ارزهای دیجیتال، سهام و پرتفویهای سرمایهگذاری نیز قابل استفاده است. همچنین در ارزیابی نتایج بکتست و مقایسه حسابهای معاملاتی میتوان آن را در کنار نسبت شارپ، حداکثر افت سرمایه و ضریب سودآوری قرار داد.

Sortino Ratio خوب چند است؟
برای “Sortino Ratio” یک عدد ثابت و جهانی که همیشه بهعنوان «مقدار مناسب» شناخته شود وجود ندارد. نتیجه به عواملی مانند بازار مورد بررسی، بازه زمانی، سطح بازده هدف و تعداد دادهها بستگی دارد.
با این حال، میتوان برای ارزیابی اولیه از چارچوب تقریبی زیر استفاده کرد.
| نسبت سورتینو | برداشت کلی |
| کمتر از 0 | بازده پایینتر از سطح هدف |
| 0 تا 1 | عملکرد ضعیف تا محدود |
| 1 تا 2 | عملکرد قابل قبول تا خوب |
| 2 تا 3 | عملکرد قویتر نسبت به ریسک نزولی |
| بیشتر از 3 | عملکرد بسیار قوی، اما نیازمند بررسی بیشتر |
فرمول Sortino Ratio چگونه است؟
 فرمول Sortino Ratio چگونه است؟
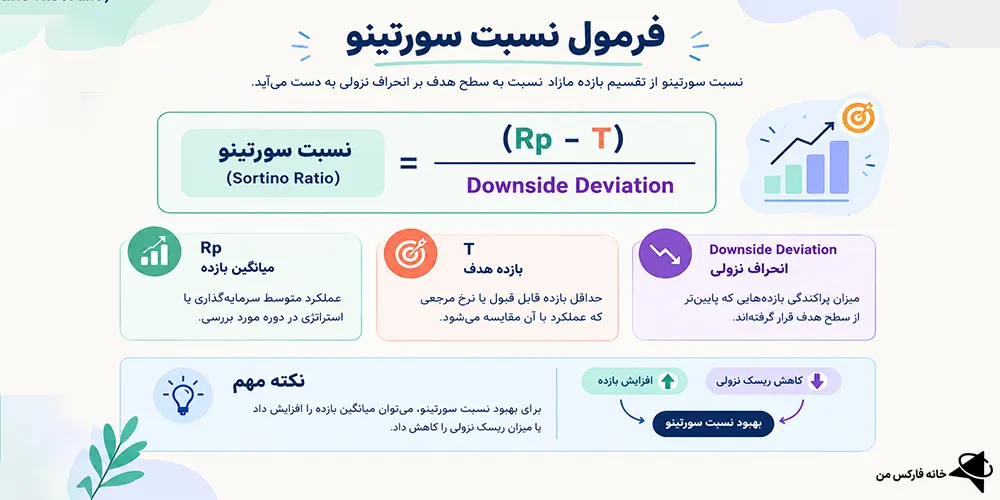
فرمول کلی نسبت سورتینو به شکل زیر است.
نسبت سورتینو = (میانگین بازده − بازده هدف) ÷ انحراف نزولی
در این فرمول، 3 بخش اصلی زیر وجود دارد.
- میانگین بازده: عملکرد متوسط سرمایهگذاری یا استراتژی در دوره مورد بررسی؛
- بازده هدف: حداقل بازده قابل قبول یا نرخ مرجعی که عملکرد با آن مقایسه میشود؛
- انحراف نزولی: میزان پراکندگی بازدههایی که پایینتر از سطح هدف قرار گرفتهاند.
بنابراین، برای بهبود نسبت سورتینو اتفاق میتواند رخ دهد [میانگین بازده افزایش پیدا کند یا میزان ریسک نزولی کاهش یابد]. نکته مهم این است که برای مقایسه چند استراتژی باید شرایط محاسبه یکسان باشد.
اگر برای یک سیستم بازده هدف 5% و برای سیستم دیگر 8% انتخاب شود، مقایسه مستقیم اعداد بهدستآمده چندان قابل اتکا نخواهد بود.
مثال محاسبه نسبت سورتینو
فرض کنیم یک سیستم معاملاتی طی یک سال 22% میانگین بازده داشته باشد. معاملهگر حداقل بازده قابل قبول را 7% تعیین کرده و انحراف نزولی سیستم نیز 5% باشد. محاسبه نسبت سورتینو به شرح زیر است.
(22% − %7) ÷ %5 = 3
در نتیجه، نسبت سورتینو این سیستم برابر با 3 است.
حالا سیستم معاملاتی دیگری را در نظر بگیریم که میانگین بازده آن 26% باشد، اما انحراف نزولی آن 12% باشد. با همان بازده هدف 7%، محاسبه به این شکل خواهد بود.
(%26 − %7) ÷ %12 = 1.58
بنابراین، با اینکه سیستم دوم 26% بازده دارد و سود اسمی بیشتری نسبت به سیستم اول ایجاد کرده است، نسبت سورتینو آن 1.58 است. درحالیکه سیستم اول به عدد 3 رسیده است.
این مثال نشان میدهد که در ارزیابی یک استراتژی، فقط میزان سود اهمیت ندارد و میزان ریسک نزولی در کنار بازده نیز باید بررسی شود.
تفاوت نسبت سورتینو و نسبت شارپ
 تفاوت نسبت سورتینو و نسبت شارپ
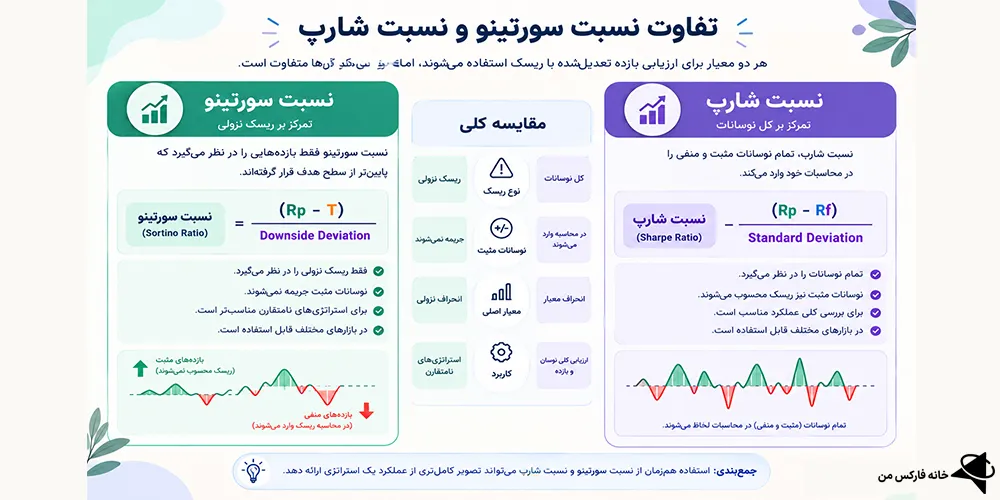
نسبت سورتینو و نسبت شارپ هر دو برای ارزیابی عملکرد تعدیلشده با ریسک استفاده میشوند، اما تعریف متفاوتی از ریسک دارند.
نسبت شارپ کل نوسانات را در محاسبات خود وارد میکند. بنابراین، نوسان مثبت نیز میتواند بر مقدار ریسک اثر بگذارد. در مقابل، نسبت سورتینو فقط بخش نامطلوب عملکرد را بررسی میکند.
به همین دلیل، شاخص سورتینو در کنار معیارهایی مانند مدیریت ریسک در فارکس میتواند دید کاملتری نسبت به میزان بازده و ریسک یک سیستم معاملاتی در اختیار معاملهگران قرار دهد.
| ویژگی | نسبت سورتینو | نسبت شارپ |
| نوع ریسک | ریسک نزولی | کل نوسانات |
| نوسانات مثبت | جریمه نمیشوند | در محاسبه وارد میشوند |
| معیار اصلی | انحراف نزولی | انحراف معیار |
| کاربرد | بررسی بازده نامطلوب | ارزیابی کلی نوسان و بازده |
انحراف نزولی در Sortino Ratio چیست؟
انحراف نزولی بخش مهمی از فرمول نسبت سورتینو است. این معیار نشان میدهد بازدههای نامطلوب تا چه اندازه از سطح هدف فاصله گرفتهاند. تفاوت آن با انحراف معیار در این است که انحراف معیار، نوسانات مثبت/منفی را با هم در نظر میگیرد.
اما در نسبت سورتینو، نوسانات مطلوب باعث افزایش ریسک محاسباتی نمیشوند. برای نمونه، اگر بازده یک دوره 10% و بازده هدف 6% باشد، این عملکرد در بخش ریسک نزولی قرار نمیگیرد.
اما اگر بازده دورهای به 2% برسد، فاصله آن با سطح هدف در محاسبه ریسک نزولی اهمیت پیدا میکند. در نتیجه، انتخاب سطح هدف نقش مستقیمی در نتیجه نهایی داشته و تغییر این عدد میتواند نسبت سورتینو را تغییر دهد.
شاخص سورتینو در کپی تریدینگ
 شاخص سورتینو در کپی تریدینگ
در کپی تریدینگ نیز میزان سود بهتنهایی معیار مناسبی برای انتخاب یک حساب نیست. یک معاملهگر ممکن است در چند ماه بازده بالایی ثبت کند، اما این عملکرد با افتهای سنگین همراه باشد.
نسبت سورتینو میتواند در کنار سایر شاخصها برای مقایسه حسابها استفاده شود. هنگام بررسی یک حساب بهتر است موارد زیر را همزمان در نظر بگیرید.
- بازده کلی و ماهانه؛
- نسبت سورتینو؛
- نسبت شارپ؛
- حداکثر افت سرمایه؛
- تعداد معاملات؛
- سابقه فعالیت حساب؛
- میزان اهرم.
این ترکیب کمک میکند ارزیابی فقط بر اساس یک عدد انجام نشود.
نسبت Sortino در بکتست چه کاربردی دارد؟
 نسبت Sortino در بکتست چه کاربردی دارد؟
هنگام بکتست یک استراتژی، معمولاً سود نهایی یکی از نخستین معیارهایی بوده که بررسی میشود. اما سود بالا لزوماً به معنای عملکرد مطلوب نیست.
فرض کنید 2 ربات معاملاتی در یک دوره مشخص هر دو 25% بازده ایجاد کردهاند. اگر ربات اول افتهای کوچکتر (کنترلشدهتری) داشته باشد، نسبت سورتینو آن میتواند بهتر باشد. به همین دلیل، این شاخص برای تحلیل کیفیت بازده در بکتست مفید است.
بااینحال، بهتر است نسبت سورتینو در کنار معیارهای دیگر، از جمله موارد زیر بررسی شود.
- حداکثر افت سرمایه؛
- ضریب سودآوری؛
- نسبت شارپ؛
- تعداد معاملات؛
- مدت زمان آزمایش؛
- میانگین سود و زیان.
جمعبندی و نظر نویسنده درباره نسبت سورتینو
 جمعبندی و نظر نویسنده درباره نسبت سورتینو
نسبت سورتینو یکی از شاخصهای کاربردی برای ارزیابی کیفیت عملکرد یک سرمایهگذاری یا سیستم معاملاتی است. ویژگی اصلی آن این است که برخلاف نسبت شارپ، تمام نوسانات را بهعنوان ریسک در نظر نگرفته و تمرکز خود را روی بازدههای نامطلوب قرار میدهد.
برای درک بهتر، تصور کنید یک استراتژی دارای میانگین بازده 24% باشد و سطح بازده هدف آن 9% تعیین شود. اگر انحراف نزولی این سیستم 5%باشد، نسبت سورتینو به 3 میرسد. این عدد از نظر رابطه میان بازده مازاد و ریسک نزولی، عملکرد قدرتمندی را نشان میدهد.
اما برای تفسیر چنین عددی باید به شرایط محاسبه نیز توجه کرد. مثلاً نسبت حاصل از 36 ماه داده، از نظر ارزیابی پایداری با عددی که از تنها 6 ماه اطلاعات به دست آمده، شرایط یکسانی ندارد. تعداد مشاهدات، سطح هدف و نحوه محاسبه انحراف نزولی همگی روی نتیجه اثر میگذارند.
از طرف دیگر، نسبت سورتینو برای بررسی بازارهای مختلف نیز قابل استفاده است. معاملهگری که روی جفتارزها، سهام یا ارزهای دیجیتال فعالیت میکند، میتواند از این معیار برای مقایسه استراتژیهای خود استفاده کند.
بهخصوص در آموزش فارکس، آشنایی با چنین شاخصهایی میتواند به معاملهگران کمک کند تا عملکرد یک استراتژی را فقط بر اساس میزان سود آن ارزیابی نکنند.
سوالات متداول
🔶نسبت سورتینو چگونه محاسبه میشود؟
🔹این نسبت از تقسیم بازده مازاد نسبت به سطح هدف بر انحراف نزولی به دست میآید.
🔶آیا نسبت سورتینو بالاتر بهتر است؟
🔹در شرایط یکسان، مقدار بالاتر معمولاً نشان میدهد استراتژی بازده بیشتری در برابر هر واحد ریسک نزولی ایجاد کرده است.
🔶تفاوت نسبت سورتینو و شارپ چیست؟
🔹شارپ تمام نوسانات را در محاسبه ریسک وارد کرده، اما نسبت سورتینو فقط نوسانات و بازدههای نامطلوب را بررسی میکند.


