 معرفی نسبت کالمار – فرمول calmar ratio چگونه محاسبه میشود؟
 معرفی نسبت کالمار – فرمول calmar ratio چگونه محاسبه میشود؟
نسبت کالمار (calmar ratio) یکی از معیارهای مهم برای ارزیابی عملکرد یک سرمایهگذاری (سیستم معاملاتی) بوده، که رابطه میان بازده و حداکثر افت سرمایه را بررسی میکند.
برخلاف معیارهایی که تنها میزان سود را مورد توجه قرار میدهند، این شاخص نشان میدهد بازده بهدستآمده در برابر بزرگترین افت سرمایه چه وضعیتی داشته است.
در بررسی بک تست یک استراتژی معاملاتی، این موضوع اهمیت بیشتری پیدا میکند. زیرا ممکن است یک سیستم در یک دوره مشخص 24% بازده سالانه ایجاد کرده باشد، اما برای رسیدن به این نتیجه، حداکثر افت سرمایه 12% را تجربه کرده باشد.
در چنین شرایطی، نسبت کالمار برابر با 2 خواهد بود و میتوان رابطه میان سود و افت سرمایه را دقیقتر بررسی کرد. اهمیت این شاخص در بازارهایی مانند فارکس نیز قابل توجه بوده، زیرا استفاده از اهرم میتواند اندازه سود و زیان معاملات را افزایش دهد.
به همین دلیل، یک سیستم معاملاتی ممکن است بازده بالایی ثبت کند، اما همزمان افت سرمایه قابلتوجهی نیز داشته باشد. نسبت کالمار این 2 بخش از عملکرد را در کنار یکدیگر قرار داده و دید کاملتری از وضعیت استراتژی ایجاد میکند.
این شاخص در سال 1991 توسط “Terry W. Young” معرفی شده و در روش کلاسیک، معمولاً عملکرد استراتژی در یک بازه 36 ماهه مورد بررسی قرار میگیرد.
از طرفی این معیار برای بررسی بکتست، اکسپرتهای معاملاتی، حسابهای مدیریتشده و سیستمهای کپی تریدینگ نیز کاربرد دارد. بااینحال، نباید کیفیت یک استراتژی را فقط بر اساس این عدد سنجید.
بهتر است نسبت کالمار در کنار نسبت شارپ، نسبت سورتینو، حداکثر افت سرمایه، مدت زمان بازیابی و بازده سالانه بررسی شود تا ارزیابی دقیقتری از عملکرد سیستم به دست آید.

فرمول calmar ratio چگونه محاسبه میشود؟
 فرمول calmar ratio چگونه محاسبه میشود؟
فرمول نسبت کالمار ساده است.
نسبت کالمار = بازده سالانهشده ÷ قدر مطلق حداکثر افت سرمایه
در این فرمول، بازده سالانهشده در صورت کسر قرار گرفته و حداکثر افت سرمایه در مخرج استفاده میشود. اگر حداکثر افت سرمایه یک سیستم 15%- باشد، در محاسبه از قدر مطلق آن یعنی 15% استفاده میشود. بنابراین، علامت منفی در مقدار نهایی نسبت کالمار وارد نمیشود.
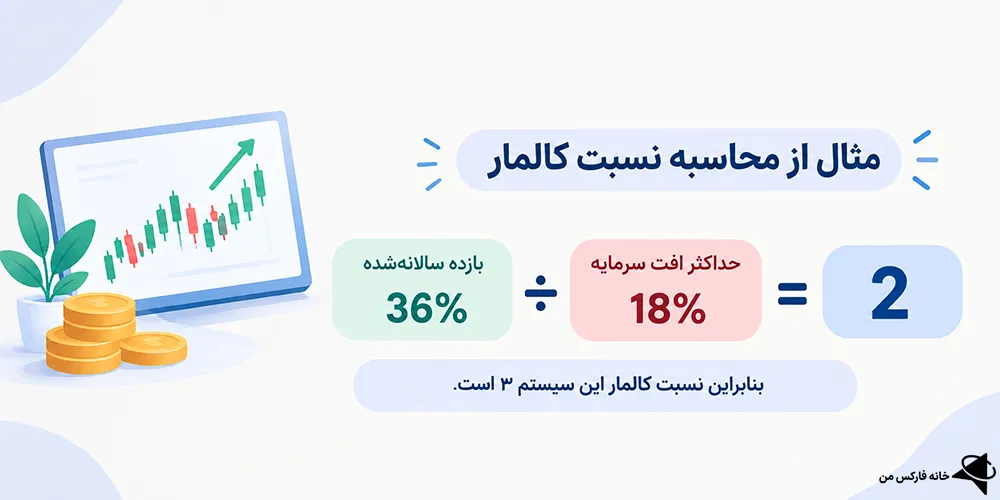
یک مثال از محاسبه نسبت کالمار
فرض کنید یک سیستم معاملاتی طی دوره مورد بررسی، 36% بازده سالانهشده داشته باشد و حداکثر افت سرمایه آن 18% باشد. محاسبه به شکل زیر انجام میشود.
2 = 18 ÷ 36
بنابراین نسبت کالمار این سیستم 2 است.
نسبت کالمار خوب چند است؟
 نسبت کالمار خوب چند است؟
برای نسبت کالمار نمیتوان یک عدد مشخص را در تمام بازارها بهعنوان مقدار خوب یا ضعیف تعیین کرد. شرایط بازار، نوع دارایی، سبک معاملاتی، میزان اهرم و مدت زمان بررسی میتوانند روی تفسیر این شاخص تأثیر بگذارند.
با این حال، برای یک ارزیابی اولیه میتوان از محدودههای تقریبی استفاده کرد. این دستهبندی قطعی نیست و نباید صرفاً بر اساس آن یک سیستم معاملاتی را ارزیابی کرد.
برای مثال، نسبت کالمار 2 که از یک دوره 6ماهه به دست آمده، از نظر سابقه تاریخی با عدد 2 حاصل از 36 ماه داده یکسان نیست.
| نسبت کالمار | برداشت کلی |
| کمتر از 0 | بازده منفی نسبت به دوره بررسی |
| 0 تا 0.5 | بازده پایین در برابر افت سرمایه |
| 0.5 تا 1 | عملکرد متوسط و نیازمند بررسی بیشتر |
| 1 تا 2 | نسبت قابلقبول میان بازده و افت |
| بیشتر از 2 | بازده بالاتر نسبت به حداکثر افت |
کاربرد نسبت کالمار در بکتست
 کاربرد نسبت کالمار در بکتست
یکی از کاربردهای مهم نسبت کالمار، بررسی نتایج بکتست است. فرض کنید استراتژی فارکس A سالانه 40% بازده داشته باشد و حداکثر افت سرمایه آن 20% باشد. نسبت کالمار این سیستم برابر با 2 خواهد بود.
در مقابل، استراتژی B ممکن است تنها 30% بازده سالانه داشته باشد، اما حداکثر افت سرمایه آن 10% باشد. نسبت کالمار استراتژی دوم به 3 میرسد.
بنابراین، با وجود اینکه استراتژی A سود بیشتری ایجاد کرده، استراتژی B در برابر میزان افت سرمایه خود نسبت بالاتری از بازده را ثبت کرده است.
این مثال اهمیت استفاده از معیارهای تعدیلشده با ریسک را نشان میدهد. معاملهگر نباید فقط به سود نهایی نگاه کند، بلکه باید بررسی کند این سود با چه میزان افت سرمایهای به دست آمده است.
هنگام بررسی بکتست فقط عدد کالمار را نبینید
نسبت کالمار، یک شاخص خلاصه بوده و تمام ویژگیهای منحنی سرمایه را نشان نمیدهد. هنگام بررسی یک بکتست بهتر است موارد زیر نیز بررسی شوند.
- طول دوره بکتست و تعداد معاملات؛
- حداکثر افت سرمایه و مدت زمان بازیابی؛
- ثبات نتایج در بازارهای روندی و رنج؛
- میزان اهرم و حجم معاملات؛
- عملکرد فوروارد تست یا حساب واقعی.
اهمیت calmar ratio در معاملات فارکس
 اهمیت calmar ratio در معاملات فارکس
در بازار فارکس، حداکثر افت سرمایه اهمیت زیادی دارد. زیرا استفاده از اهرم، میتواند اندازه معاملات و در نتیجه میزان سود/زیان را افزایش دهد.
ممکن است یک استراتژی بازده بالایی ایجاد کند، اما این سود با افتهای سنگین همراه باشد. در چنین شرایطی، تنها نگاه کردن به بازده نهایی نمیتواند تصویر کاملی از عملکرد سیستم ارائه دهد. نسبت کالمار در فارکس میتواند برای بررسی این موارد مورد استفاده قرار گیرد.
- مقایسه بازده استراتژی با حداکثر افت سرمایه؛
- بررسی کیفیت نتایج یک بکتست؛
- ارزیابی عملکرد اکسپرتهای معاملاتی؛
- مقایسه حسابهای کپی تریدینگ؛
- بررسی تأثیر اهرم بر عملکرد سیستم؛
- ارزیابی عملکرد سیستمهای معاملاتی در دورههای مختلف.
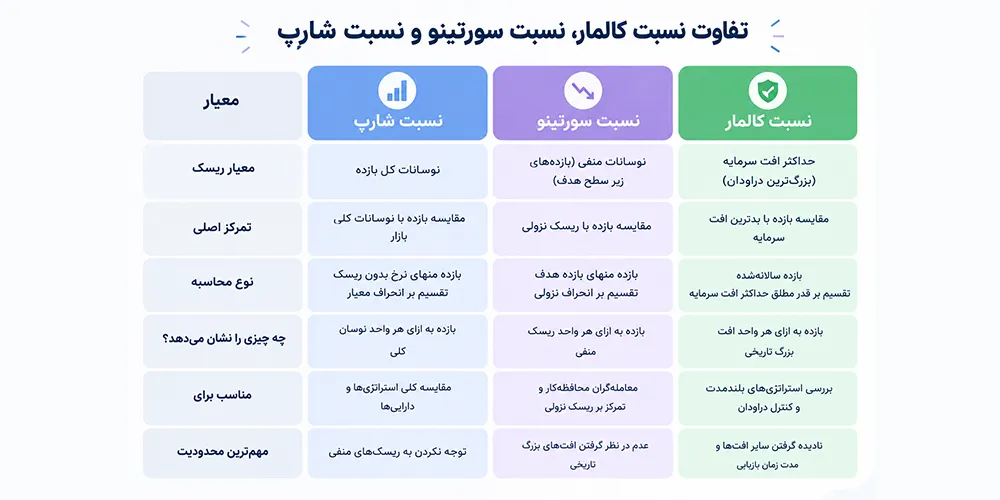
تفاوت نسبت کالمار، نسبت شارپ و نسبت سورتینو
 تفاوت نسبت کالمار، نسبت شارپ و نسبت سورتینو
 به شرح زیر است.
| معیار مقایسه | نسبت کالمار | نسبت سورتینو | نسبت شارپ |
| معیار ریسک | حداکثر افت سرمایه یا بزرگترین دراودان | نوسانات منفی و ریسک نزولی | کل نوسانات بازده |
| تمرکز اصلی | مقایسه بازده با بدترین افت سرمایه | مقایسه بازده با ریسک نزولی | مقایسه بازده با نوسانات کلی بازار |
| نوع بازده مورد استفاده | بازده سالانهشده | بازده مازاد نسبت به بازده هدف | بازده مازاد نسبت به نرخ بدون ریسک |
| نحوه محاسبه ریسک | بر اساس بیشترین افت تاریخی سرمایه | بر اساس انحراف نزولی | بر اساس انحراف معیار کل بازدهها |
| چه چیزی را نشان میدهد؟ | میزان بازده در برابر بزرگترین افت سرمایه | میزان بازده در برابر هر واحد ریسک منفی | میزان بازده در برابر هر واحد نوسان |
| کاربرد اصلی | بررسی استراتژیهای بلندمدت و کنترل دراودان | ارزیابی عملکرد با تمرکز بر زیانهای نامطلوب | مقایسه کلی عملکرد سرمایهگذاریها |
| محدودیت مهم | سایر افتها و مدت زمان بازیابی را مستقیماً نشان نمیدهد | به سطح بازده هدف وابسته است | تمام نوسانات، حتی نوسانات مثبت را ریسک در نظر میگیرد |
چگونه از نسبت calmar برای مقایسه استراتژیها استفاده کنیم؟
 چگونه از نسبت calmar برای مقایسه استراتژیها استفاده کنیم؟
برای مقایسه دو استراتژی، ابتدا باید شرایط محاسبه را تا حد امکان یکسان کرد. استفاده از دوره زمانی متفاوت، دادههای مختلف یا روشهای متفاوت محاسبه افت سرمایه میتواند نتیجه مقایسه را تحت تأثیر قرار دهد.
پس از محاسبه نسبت کالمار، بهتر است این عدد را در کنار موارد زیر قرار دهید.
- بازده سالانه؛
- حداکثر افت سرمایه؛
- مدت زمان بازیابی؛
- نسبت شارپ؛
- نسبت سورتینو؛
- تعداد معاملات؛
- میزان اهرم؛
- نتایج فوروارد تست.
اشتباهات رایج در تفسیر calmar ratio
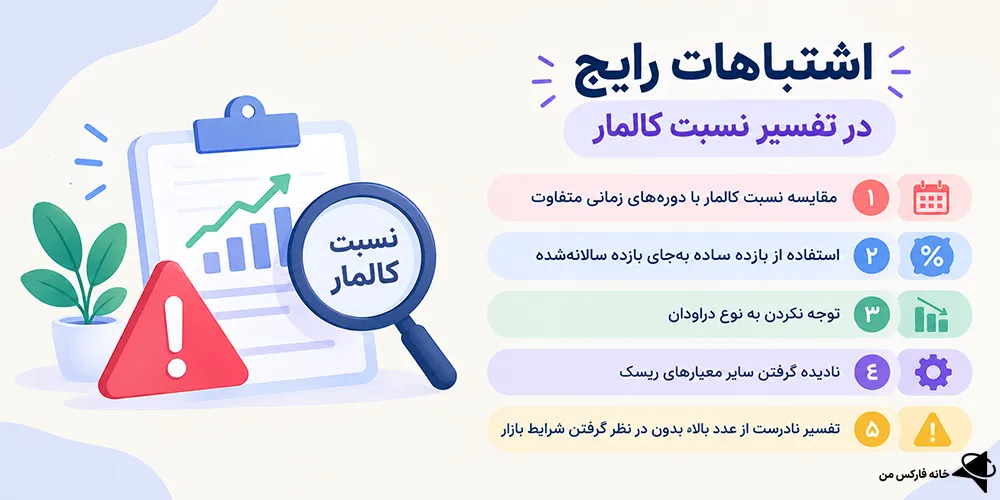
یکی از اشتباهات رایج، مقایسه دو نسبت کالمار با دورههای زمانی متفاوت است. همچنین استفاده از بازده ساده بهجای بازده سالانهشده در دورههای چندساله میتواند نتیجه محاسبه را تغییر دهد.
اشتباه دیگر، توجه نکردن به نوع دراودان است. “Balance Drawdown” و “Equity Drawdown” ممکن است نتایج متفاوتی ایجاد کنند. همچنین نسبت کالمار بالا لزوماً به معنای پایداری یک سیستم نیست.
ممکن است یک استراتژی هنوز وارد شرایط دشوار بازار نشده باشد یا بکتست آن بیش از حد با دادههای تاریخی منطبق شده باشد. بنابراین، عدد کالمار باید در کنار سابقه سیستم، تعداد معاملات و شرایط مختلف بازار بررسی شود.
جمعبندی و نظر نویسنده درباره نسبت کالمار
 جمعبندی و نظر نویسنده درباره نسبت کالمار
نسبت کالمار یکی از معیارهای کاربردی برای بررسی رابطه میان بازده سالانهشده و حداکثر افت سرمایه است. این شاخص به معاملهگر کمک میکند علاوه بر مقدار سود، میزان بزرگترین افتی را که سیستم در مسیر رسیدن به این بازده تجربه کرده نیز بررسی کند.
برای نمونه، فرض کنید یک استراتژی معاملاتی طی دوره بررسی 45% بازده سالانهشده داشته باشد و حداکثر افت سرمایه آن 15% ثبت شده باشد. نسبت کالمار این سیستم برابر با 3 خواهد بود.
حال اگر استراتژی دیگری 32% بازده داشته باشد و “MDD” آن 8% باشد، نسبت کالمار به 4 میرسد. در این مثال، سیستم دوم با وجود بازده سالانه پایینتر، نسبت بیشتری میان بازده و حداکثر افت سرمایه ایجاد کرده است.
البته برای تفسیر این اعداد باید مدت زمان بررسی را نیز در نظر گرفت. عددی که از 48 ماه داده تاریخی به دست آمده، از نظر ارزیابی سابقه عملکرد با همان عدد حاصل از 8 ماه اطلاعات، شرایط یکسانی ندارد.
یکی دیگر از نکات مهم، تفاوت نسبت کالمار با سایر معیارهای ارزیابی ریسک است. نسبت شارپ روی نوسانات کلی تمرکز دارد، نسبت سورتینو بازدههای منفی را بررسی میکند و نسبت کالمار بزرگترین افت سرمایه را در نظر میگیرد.
بنابراین، استفاده ترکیبی از این شاخصها میتواند دید جامعتری ایجاد کند. در آموزش فارکس نیز آشنایی با چنین معیارهایی اهمیت دارد. زیرا معاملهگر نباید یک سیستم را فقط بر اساس درصد سود ارزیابی کند.
سوالات متداول
🔸فرمول نسبت کالمار چیست؟
🔹فرمول آن برابر است با بازده سالانهشده ÷ قدر مطلق حداکثر افت سرمایه است.
🔸تفاوت نسبت کالمار و سورتینو چیست؟
🔹سورتینو روی نوسانات منفی تمرکز دارد، درحالیکه کالمار بازده سالانه را با حداکثر افت سرمایه مقایسه میکند.
🔸آیا نسبت کالمار برای فارکس مناسب است؟
🔹بله، میتوان از آن برای ارزیابی استراتژیهای فارکس، بکتستها، اکسپرتها و حسابهای معاملاتی استفاده کرد.


